
0,25-%-Regelung für Elektro-Firmenwagen 2026: Steuervorteil & Rechenbeispiel
Wenn du einen Firmenwagen auch privat nutzen darfst, musst du diesen monatlich als geldwerten Vorteil versteuern. Wie hoch diese Steuerlast ausfällt, hängt entscheidend vom Antrieb ab – und genau hier liegt 2026 einer der größten finanziellen Hebel beim Wechsel zu einem Elektroauto. Dieser Artikel erklärt, wie die Regelungen funktionieren, was sie konkret kosten – und was sie sparen.
Was ist die 0,25-%-Regelung?
Die 0,25-%-Regelung ist die steuerliche Begünstigung für reine Elektro-Firmenwagen: Statt der vollen 1 % des Bruttolistenpreises (wie beim Verbrenner) musst du nur 0,25 % des Bruttolistenpreises pro Monat als geldwerten Vorteil versteuern. Die Bemessungsgrundlage wird damit auf ein Viertel reduziert – das senkt deine monatliche Steuerlast deutlich. Die Regelung gilt 2026 für vollelektrische Fahrzeuge mit einem Bruttolistenpreis bis 100.000 €, die bis zum 31.12.2030 angeschafft werden.
Voraussetzungen der 0,25-%-Regelung
Damit dein Elektro-Firmenwagen unter die 0,25-%-Regelung fällt, müssen alle vier Punkte erfüllt sein:
- Bruttolistenpreis ≤ 100.000 € – maßgeblich ist der BLP zum Zeitpunkt der Erstzulassung. Liegt er darüber, gilt 0,5 % statt 0,25 %.
- Reines Elektroauto (BEV) – kein Plug-in-Hybrid (PHEV) und kein Verbrenner. Für PHEV gilt nur die 0,5-%-Regelung.
- Anschaffung bis 31.12.2030 – maßgeblich ist die Anschaffung bzw. (beim Leasing) die erstmalige Überlassung, nicht die Erstzulassung; wer das Fahrzeug bis dahin anschafft, sichert sich den Satz für die gesamte Nutzungsdauer.
- Private Nutzung erlaubt – die 0,25-%-Versteuerung greift nur, wenn du den Wagen auch privat nutzen darfst (sonst entsteht ohnehin kein geldwerter Vorteil).
Kurze Historie: 0,5 %, 0,25 % und die Preisgrenze
Die Begünstigung für Elektro-Dienstwagen wurde mehrfach nachgeschärft: 2019 wurde der Satz zunächst von 1 % auf 0,5 % halbiert. Seit 2020 gilt für reine Elektroautos sogar nur noch 0,25 %. Parallel wurde die zulässige Bruttolistenpreis-Grenze in mehreren Stufen angehoben: zum 1.1.2024 von 60.000 € auf 70.000 € (Wachstumschancengesetz) und für nach dem 30.6.2025 angeschaffte Fahrzeuge weiter auf 100.000 € (Steuerliches Investitionssofortprogramm), sodass seither auch höherpreisige Modelle vom vollen Steuervorteil profitieren. Wer also nach der „0,25-%-Regelung 2023" oder „2024" sucht: Der reduzierte Satz selbst ist seit 2020 unverändert, lediglich die Preisgrenze ist gestiegen.
1 · Wann gilt die Firmenwagenversteuerung?
Sobald du deinen Firmenwagen auch privat nutzen darfst, entsteht ein sogenannter geldwerter Vorteil – ein geldwerter Gehaltsbestandteil, der wie Arbeitslohn versteuert wird. Die private Nutzung muss also ausdrücklich erlaubt sein; ein reines Dienstfahrzeug ohne Privatnutzung ist steuerfrei.
Für die Berechnung gibt es zwei Methoden: die verbreitete Pauschalversteuerung (1%-Regelung bzw. die reduzierten Sätze für Elektro und Hybrid) und die aufwändigere Fahrtenbuchmethode, bei der sämtliche Fahrten lückenlos dokumentiert werden müssen. In der Praxis wählst du wohl die Pauschalmethode – der Aufwand des Fahrtenbuchs lohnt sich nur bei sehr geringer Privatnutzung.
Hinweis für Außendienstmitarbeiter: Wenn du keine feste erste Tätigkeitsstätte hast – also nicht regelmäßig an einem bestimmten Büro- oder Betriebsstandort arbeitest – zahlst du in der Regel keinen Wegstrecken-Zuschlag (0,03%-Komponente). Ob das auf deine Stelle zutrifft, klärst du am besten direkt mit deinem Arbeitgeber.
2 · Die Versteuerungsregeln im Überblick
Je nach Antriebsart gelten unterschiedliche Prozentsätze. Der geldwerte Vorteil setzt sich immer aus zwei Komponenten zusammen: dem Anteil für die allgemeine Privatnutzung und dem Zuschlag für Fahrten zwischen Wohnung und erster Tätigkeitsstätte.
| Antrieb | Privatnutzung / Monat | Wegstreckenzuschlag / Monat | Preisgrenze | Gültig bis |
|---|---|---|---|---|
| Verbrenner (Benzin/Diesel) | 1,0 % des BLP | 0,03 % des BLP je Entfernungs-km | keine | – |
| Elektro (BEV) ≤ 100.000 € BLP | 0,25 % des BLP | 0,0075 % des BLP je km | bis 100.000 € BLP | 31.12.2030 |
| Elektro (BEV) > 100.000 € BLP | 0,5 % des BLP | 0,015 % des BLP je km | über 100.000 € BLP | 31.12.2030 |
| Plug-in-Hybrid (PHEV) | 0,5 % des BLP | 0,015 % des BLP je km | mind. 80 km E-Reichweite | 31.12.2030 |
BLP = Bruttolistenpreis inkl. MwSt. zum Zeitpunkt der Erstzulassung. Maßgeblich für Preisgrenze und Frist (31.12.2030) ist das Anschaffungsdatum bzw. der Leasingbeginn, nicht die Erstzulassung. Quelle: § 6 Abs. 1 Nr. 4 EStG, BMF-Schreiben Stand Juni 2026.
Wichtig: Die 0,25%-Regelung gilt nur für Elektrofahrzeuge, die bis Ende 2030 angeschafft werden. Wenn du jetzt umsteigst, sicherst du dir den vollen Steuervorteil für die gesamte Vertragslaufzeit – auch wenn die Regelung später enden sollte.
3 · So wird der geldwerte Vorteil berechnet
Der monatliche geldwerte Vorteil ergibt sich aus der Addition beider Komponenten:
| Antrieb | Formel: Privatnutzung | Formel: Wegstrecke (mtl.) | Summe |
|---|---|---|---|
| Verbrenner | 1,0 % × BLP | 0,03 % × BLP × km | Privat + Wegstrecke |
| Elektro ≤ 100.000 € | 0,25 % × BLP | 0,0075 % × BLP × km | Privat + Wegstrecke |
| Teures Elektroauto / PHEV | 0,5 % × BLP | 0,015 % × BLP × km | Privat + Wegstrecke |
Die tatsächliche monatliche Netto-Mehrbelastung hängt nicht nur vom Grenzsteuersatz ab – auch Kranken-, Pflege- und Rentenversicherung werden auf den geldwerten Vorteil fällig. Unser Firmenwagen-Rechner berücksichtigt all das automatisch.
4 · Konkretes Rechenbeispiel: Skoda Karoq vs. Skoda Enyaq 85
Um den Unterschied greifbar zu machen, vergleichen wir zwei Fahrzeuge aus dem Skoda-Angebot – einen Diesel-Karoq gegen den Elektro-Enyaq 85. Beide liegen preislich nicht weit auseinander, doch die monatliche Steuerlast unterscheidet sich erheblich. Wer beide Modelle mit Ausstattung, Reichweite und Ladekosten gegenüberstellen möchte, findet alles im ausführlichen Vergleich Enyaq vs. Karoq im Detail.
| Parameter | Skoda Karoq 2.0 TDI | Skoda Enyaq 85 |
|---|---|---|
| Antrieb | Diesel (Verbrenner) | Vollelektrisch (BEV) |
| Bruttolistenpreis (BLP) | 41.560 € | 50.450 € |
| Versteuerungsregel | 1,0 %-Regelung | 0,25 %-Regelung |
| Entfernungskilometer Arbeitsweg | 20 km | 20 km |
Weitere Annahmen: Bruttogehalt 4.500 €/Monat · Steuerklasse I · NRW · GKV · keine Kirchensteuer · Geburtsjahr 1985 · Stand: Juni 2026.
Hier siehst du, was unser Rechner für beide Fahrzeuge ausgibt – mit allen Sozialversicherungsbeiträgen und realen Steuersätzen:
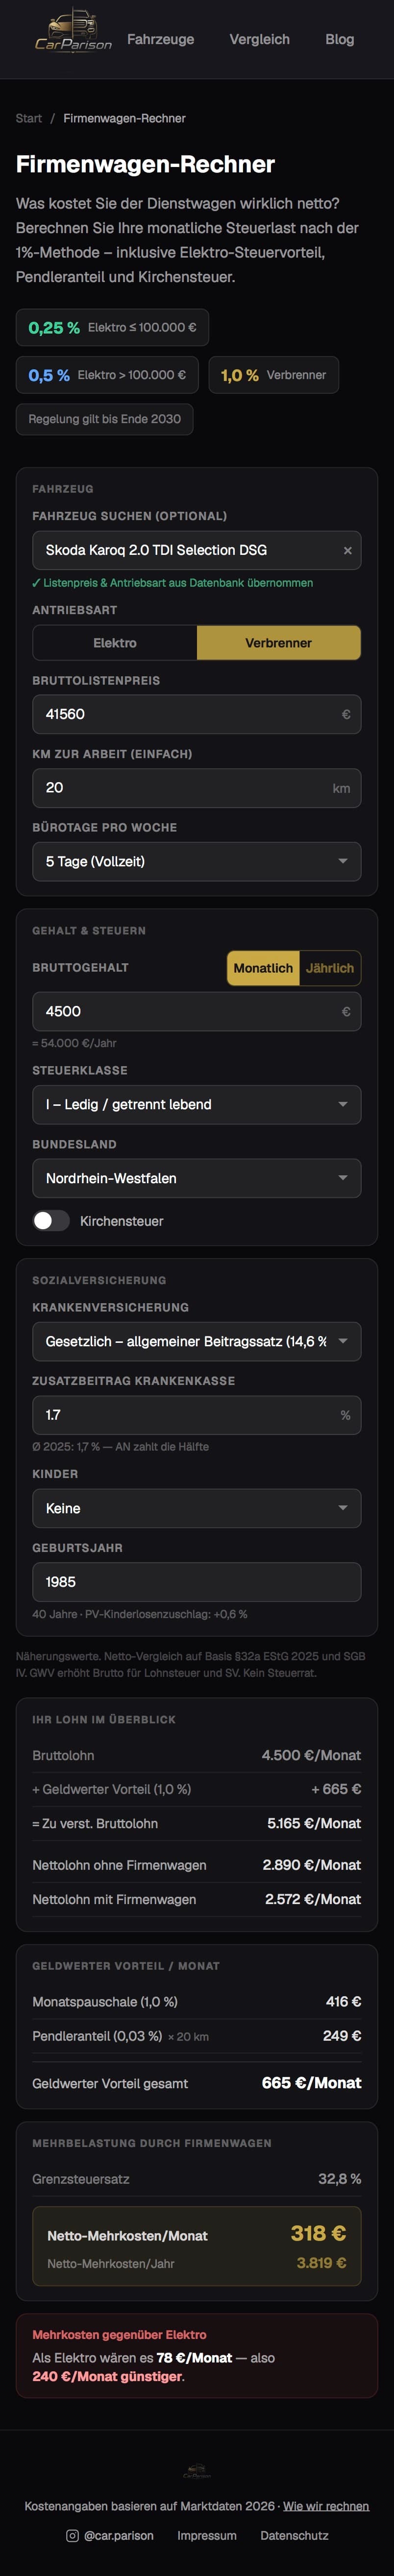
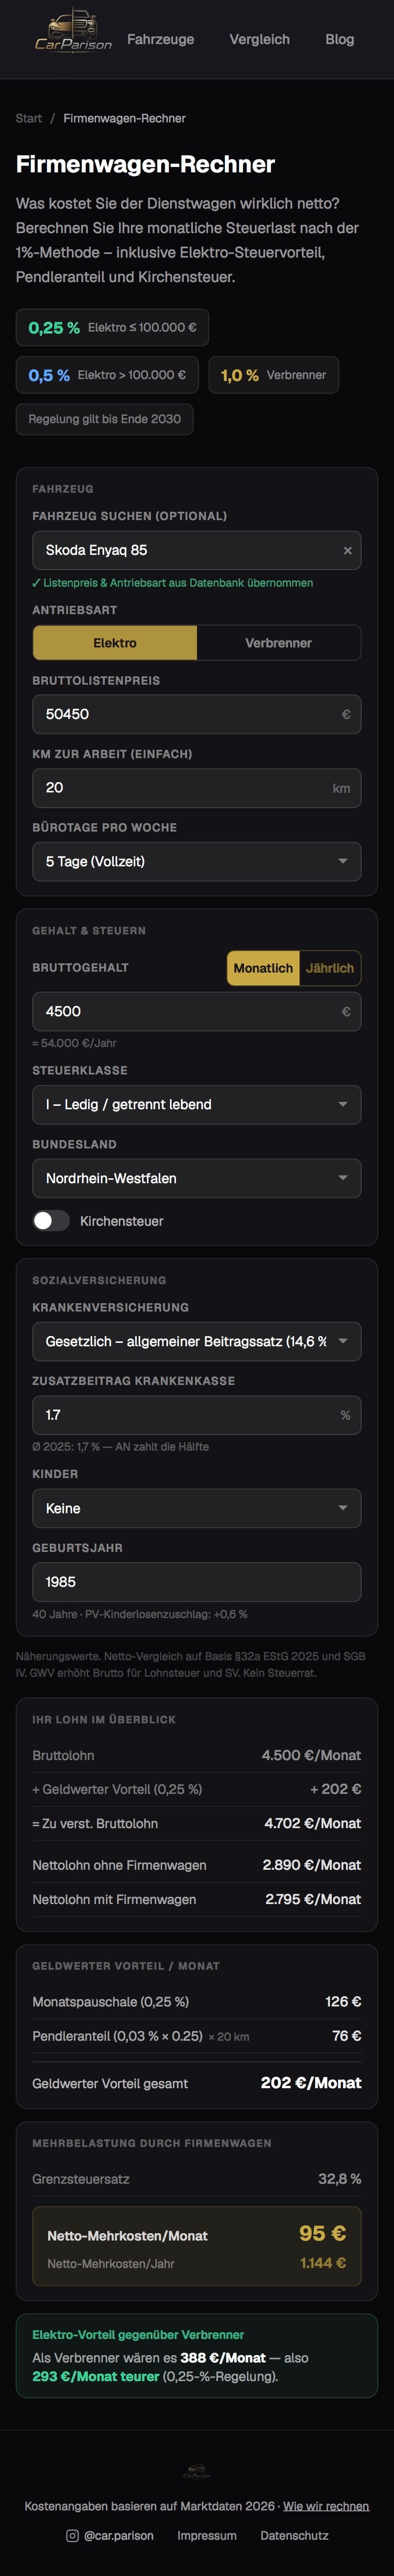
Der Karoq (links) hat einen geldwerten Vorteil von 665 €/Monat – das kostet netto 318 €/Monat mehr. Der Enyaq (rechts) kommt auf nur 202 €/Monat GWV, netto 95 €/Monat Mehrbelastung.
Ersparnis durch den Enyaq 85 gegenüber dem Karoq: 223 €/Monat – das sind 2.675 € pro Jahr, allein durch die günstigere Firmenwagenversteuerung.
Deine persönliche Steuerlast hängt von Gehalt, Steuerklasse, Krankenversicherung und weiteren Faktoren ab. Berechne sie in unter einer Minute:
5 · Geldwerter Vorteil im Dreiervergleich: Verbrenner, PHEV und Elektro
Ein Überblick über den geldwerten Vorteil – der Betrag, der deinem Bruttolohn hinzugerechnet wird:
| Kennzahl | Karoq 2.0 TDI | PHEV-Beispiel | Enyaq 85 (BEV) |
|---|---|---|---|
| Bruttolistenpreis | 41.560 € | 50.450 € | 50.450 € |
| GWV Privatnutzung / Monat | 416 € | 252 € | 126 € |
| GWV Wegstrecke (20 km) / Monat | 249 € | 151 € | 76 € |
| GWV gesamt / Monat | 665 € | 403 € | 202 € |
| Netto-Mehrbelastung / Monat* | 318 € | ca. 190 € | 95 € |
| Netto-Mehrbelastung / Jahr* | 3.819 € | ca. 2.280 € | 1.144 € |
Karoq und Enyaq: reale Rechner-Werte (54.000 €/Jahr, SK I, NRW, GKV). PHEV: Schätzung auf Basis gleicher Parameter.
Je höher der geldwerte Vorteil, desto mehr zahlst du — nicht nur an Einkommensteuer, sondern auch in der Sozialversicherung. Genau das macht den Unterschied zwischen Karoq und Enyaq so groß: Fast 470 €/Monat weniger GWV beim Enyaq ergeben am Ende 223 € weniger Nettobelastung pro Monat.
6 · Was du sonst noch wissen solltest
Fahrtenbuch als Alternative
Wenn du die Pauschalversteuerung vermeiden möchtest, kannst du alternativ ein Fahrtenbuch führen. Dabei wird der geldwerte Vorteil auf Basis deiner tatsächlichen Privatfahrten ermittelt – was bei sehr geringer Privatnutzung deutlich günstiger sein kann. Der Haken: Das Fahrtenbuch muss lückenlos, zeitnah und in einer vom Finanzamt anerkannten Form geführt werden. Jeder Fehler kann zur Verwerfung durch das Finanzamt führen. In der Praxis entscheiden sich die meisten Firmenwagenfahrer daher für die einfachere Pauschalversteuerung.
Einzelbewertung statt Pauschale für die Wegstrecke
Wenn du nicht jeden Monat die vollen Arbeitstage ins Büro fährst – etwa durch Homeoffice – kannst du statt der 0,03%-Pauschale die Einzelbewertung wählen: 0,002 % des BLP pro Entfernungskilometer je tatsächlicher Fahrt (begrenzt auf 180 Fahrten/Jahr). Bei deutlich unter 15 Fahrten pro Monat lohnt sich der Vergleich. Unser Firmenwagen-Rechner unterstützt das mit dem Feld „Bürotage pro Woche".
Außendienst: Kein Wegstrecken-Zuschlag
Wenn du keine feste erste Tätigkeitsstätte hast – klassisch im Außendienst, in der Montage oder im Homeoffice mit entsprechender Vereinbarung – zahlst du keinen Wegstrecken-Zuschlag (0,03%-Komponente). Ob das in deinem Fall zutrifft, ist unbedingt mit deinem Arbeitgeber abzustimmen, da die steuerliche Einordnung der ersten Tätigkeitsstätte entscheidend ist.
7 · Fazit
Die 0,25%-Regelung ist 2026 eines der stärksten Argumente für den Elektro-Firmenwagen. Wenn du als Angestellte*r die Wahl zwischen Verbrenner und E-Auto hast, solltest du die Steuerlast konkret durchrechnen – die Ersparnis von mehreren hundert Euro pro Monat ist kein Nebenpunkt, sondern ein Hauptargument. In unserem Beispiel spart der Enyaq-Fahrer gegenüber dem Karoq-Fahrer 2.675 € pro Jahr – rein durch die günstigere Versteuerung.
Persönliche Einschätzung: Ich fahre selbst den Karoq als Firmenwagen und habe mir den Enyaq 85 bestellt – genau wegen dieses Steuervorteils. Die Zahlen haben mich überzeugt. Wenn du als Firmenwagenfahrer eine Lademöglichkeit zuhause oder am Arbeitsplatz hast, solltest du den Wechsel zum Elektroauto ernsthaft in Betracht ziehen.
→ Deine persönliche Steuerlast berechnen
Häufige Fragen (FAQ)
Gilt die 0,25%-Regelung auch für gebrauchte Elektroautos?
Ja – maßgeblich ist nicht die ursprüngliche Erstzulassung, sondern dass das Fahrzeug bis zum 31.12.2030 angeschafft (beim Leasing: erstmals überlassen) wird. Auch ein gebrauchtes E-Auto profitiert also davon, solange es innerhalb des erlaubten Preisrahmens liegt. Als Bruttolistenpreis zählt dabei der ursprüngliche Listenpreis zum Zeitpunkt der Erstzulassung.
Was passiert, wenn die Regelung 2030 ausläuft?
Wenn du dein Fahrzeug bis zum 31.12.2030 anschaffst, gilt die 0,25%-Regelung für die gesamte Nutzungsdauer – auch über 2030 hinaus. Du sicherst dir den Vorteil also dauerhaft, solange du das Fahrzeug nutzt.
Kann ich statt der 1%-Methode auch ein Fahrtenbuch führen?
Ja. Mit einem lückenlosen Fahrtenbuch wird der geldwerte Vorteil auf Basis deiner tatsächlichen Privatfahrten berechnet. Das kann günstiger sein, wenn du das Auto kaum privat nutzt – erfordert aber erheblichen Aufwand und ist fehleranfällig.
Was ist die Einzelbewertung und wann lohnt sie sich?
Bei der Einzelbewertung setzt du pro tatsächlicher Fahrt zur Arbeit 0,002 % des BLP je Entfernungskilometer an (max. 180 Fahrten/Jahr) statt der pauschalen 0,03 %. Das lohnt sich, wenn du deutlich weniger als 15 Fahrten pro Monat ins Büro machst – zum Beispiel bei 2–3 Bürotagen pro Woche.
Muss ich eine Lademöglichkeit zuhause haben?
Steuerrechtlich nicht. Die 0,25%-Regelung gilt unabhängig davon, wo du lädst. Praktisch macht eine Heimlademöglichkeit oder eine Ladesäule am Arbeitsplatz aber einen großen Unterschied im Alltag.
Alle Angaben nach § 6 Abs. 1 Nr. 4 EStG und BMF-Schreiben (Stand Juni 2026). Steuerberechnung vereinfacht; tatsächliche Steuerlast abhängig von Grenzsteuersatz, Kirchensteuer, Solidaritätszuschlag und persönlicher Situation. Keine Gewähr für Vollständigkeit und Aktualität. Bitte Steuerberater hinzuziehen.